EKA.04 · pytanie 1002
Na podstawie fragmentu listy płac nr 5 oblicz podstawę naliczenia podatku dochodowego.
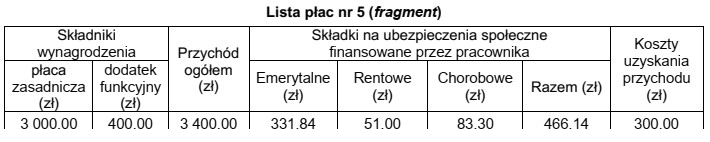
- A3 400,00 zł
- B2 634,00 złPoprawna
- C2 934,00 zł
- D3 100,00 zł
Wyjaśnienie
Podstawę naliczenia podatku dochodowego wyznacza się od przychodu pracownika, ale nie od całej kwoty brutto tak wprost. W tym fragmencie listy płac przychód ogółem wynosi 3 400,00 zł, czyli płaca zasadnicza 3 000,00 zł plus dodatek funkcyjny 400,00 zł. Od tej kwoty trzeba odjąć składki na ubezpieczenia społeczne finansowane przez pracownika: emerytalną, rentową i chorobową, razem 466,14 zł. Następnie odejmuje się koszty uzyskania przychodu, tutaj 300,00 zł. Rachunek wygląda tak: 3 400,00 zł - 466,14 zł - 300,00 zł = 2 633,86 zł. Podstawę opodatkowania zaokrągla się do pełnych złotych, zgodnie z praktyką rozliczeń PIT, więc 2 633,86 zł daje 2 634,00 zł. Moim zdaniem to jest jeden z ważniejszych schematów na liście płac, bo łatwo pomylić podstawę podatku z przychodem brutto albo z wynagrodzeniem po potrąceniu samych składek ZUS. W praktyce kadrowo-płacowej taki sposób liczenia stosuje się przy ustalaniu zaliczki na podatek dochodowy pracownika. Dobra praktyka jest taka: najpierw ustalasz przychód brutto, potem odejmujesz składki społeczne pracownika, potem koszty uzyskania przychodu, a dopiero później liczysz podatek według właściwej skali i zasad.