EKA.04 · pytanie 123
Kwotę z opłaconej faktury za zużytą w przedsiębiorstwie energię elektryczną należy zaewidencjonować w podatkowej księdze przychodów i rozchodów w kolumnie zatytułowanej
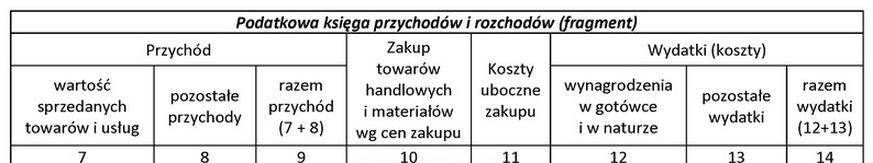
- Awartość sprzedanych towarów i usług.
- Bpozostałe wydatki.Poprawna
- Cpozostałe przychody.
- Dkoszty uboczne zakupu.
Wyjaśnienie
Kwota z opłaconej faktury za zużytą energię elektryczną w przedsiębiorstwie jest klasyfikowana jako koszt uzyskania przychodu. Zgodnie z przepisami, wydatki na energię elektryczną należy ewidencjonować w podatkowej księdze przychodów i rozchodów w kolumnie 'pozostałe wydatki' (kolumna 13). Takie podejście jest zgodne z zasadami rachunkowości i dobrą praktyką podatkową, która zaleca klasyfikowanie kosztów operacyjnych w sposób umożliwiający ich łatwe identyfikowanie i kontrolowanie. W praktyce oznacza to, że przedsiębiorcy powinni regularnie monitorować wydatki na energię elektryczną, aby zrozumieć ich wpływ na całkowite koszty operacyjne i rentowność. Przykładem może być firma produkcyjna, która na podstawie analizy wydatków na energię elektryczną podejmuje decyzję o inwestycjach w efektywność energetyczną, co może prowadzić do realnych oszczędności.