EKA.04 · pytanie 1249
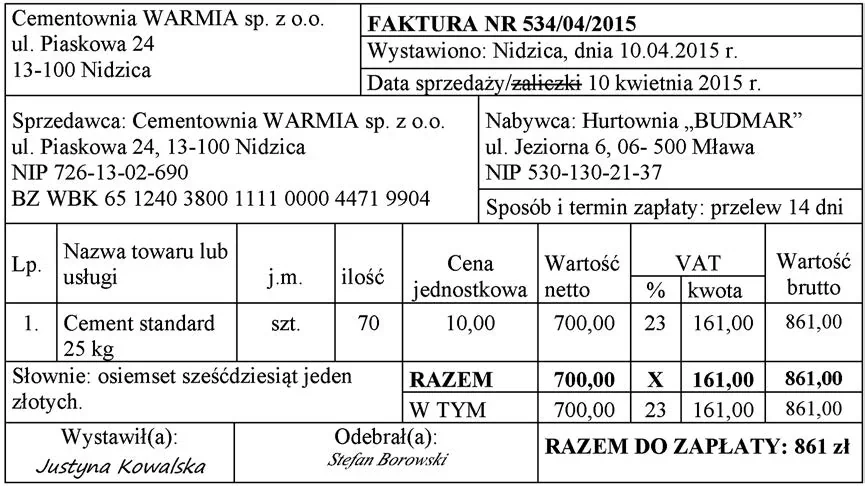
Właściciel hurtowni materiałów budowlanych (podatnik podatku VAT) zakupione towary przyjmuje do magazynu po rzeczywistej cenie zakupu. W kwietniu otrzymał fakturę od dostawcy za zakupiony cement w ilości 70 szt. a w dostawie otrzymał 65 szt. cementu. Wartość cementu przyjętego do magazynu na podstawie wystawionego dokumentu PZ - przyjęcie zewnętrzne wynosiła
- A700,00 zł
- B861,00 zł
- C799,50 zł
- D650,00 złPoprawna
Wyjaśnienie
Poprawna odpowiedź wynika z faktu, że wartość przyjętego towaru do magazynu powinna być obliczona na podstawie ilości rzeczywiście otrzymanego towaru. W tym przypadku, hurtownia otrzymała 65 sztuk cementu, a cena zakupu wynosiła 10 zł za sztukę. Dlatego wartość przyjętego cementu obliczamy mnożąc 65 sztuk przez 10 zł, co daje łącznie 650 zł. Zasada ta jest zgodna z dobrymi praktykami w zarządzaniu magazynem i obiegiem towarów, które wskazują, że wartości magazynowe powinny odzwierciedlać rzeczywisty stan towarów. Przykładem zastosowania tej zasady jest konieczność dostosowywania stanów magazynowych w systemach ERP, gdzie każdy ruch towarowy jest rejestrowany zgodnie z rzeczywistymi ilościami. To pozwala na dokładne śledzenie kosztów oraz efektywne zarządzanie zapasami.