EKA.04 · pytanie 1292
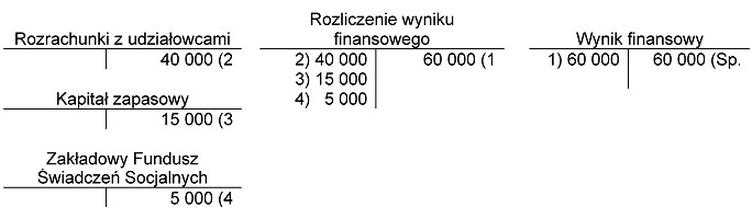
Wypracowany zysk netto sp. z o.o. za 2011 rok i jego podział w 2012 roku przedstawiają zapisy na kontach. Jaką kwotę dywidendy otrzyma każdy z pięciu udziałowców tej spółki posiadających równe udziały?
- A12 000 zł
- B3 000 zł
- C1 000 zł
- D8 000 złPoprawna
Wyjaśnienie
Poprawna odpowiedź to 8 000 zł, ponieważ obliczenie dywidendy dla każdego z pięciu udziałowców wymaga podziału całkowitej kwoty przeznaczonej na dywidendy przez liczbę posiadanych udziałów. W przedstawionym przypadku, całkowity zysk netto spółki wynosi 40 000 zł. Dzieląc tę kwotę przez pięciu równych udziałowców, otrzymujemy 8 000 zł na udziałowca. Taki sposób podziału zysku jest zgodny z zasadami rachunkowości, które przewidują, że dywidendy są wypłacane proporcjonalnie do posiadanych udziałów. Zrozumienie tego procesu jest kluczowe dla wszelkich działań związanych z finansami przedsiębiorstw, szczególnie w kontekście podejmowania decyzji o reinwestycji zysków lub ich wypłacie. W praktyce, wypłata dywidend może również wpływać na decyzje inwestycyjne oraz postrzeganie spółki przez inwestorów, ponieważ stabilne i regularne wypłaty mogą przyciągać nowych inwestorów i zwiększać wartość rynkową spółki.