EKA.04 · pytanie 1412
Przedsiębiorca rozlicza się z urzędem skarbowym z tytułu podatku dochodowego na zasadzie ryczałtu od przychodów ewidencjonowanych. Korzystając z zamieszczonej ewidencji przychodów oblicz kwotę, którą podatnik powinien wpisać w pozycji 22. zeznania PIT-28 za rok 2017.
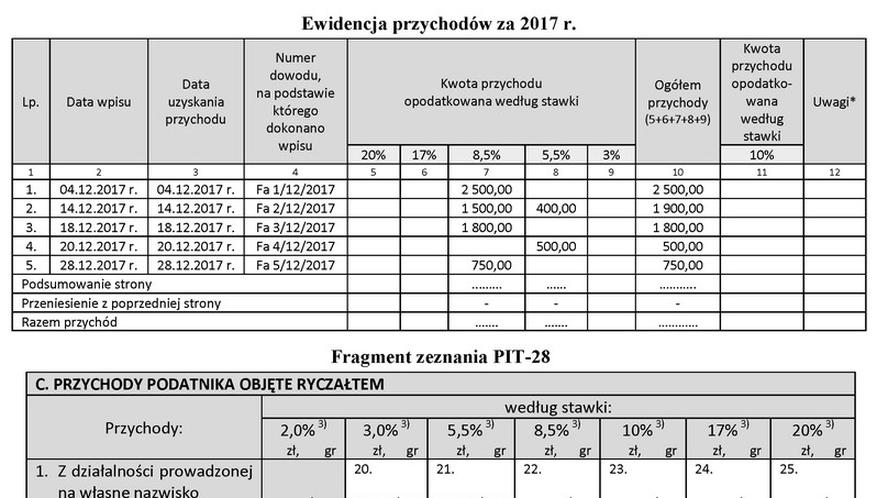
- A6 550,00 złPoprawna
- B900,00 zł
- C5 800,00 zł
- D7 450,00 zł
Wyjaśnienie
Kwota 6 550,00 zł jest prawidłowa, ponieważ wynika z sumy przychodów, które podatnik osiągnął w roku 2017 i które są opodatkowane według stawki ryczałtowej 10%. W przypadku podatników korzystających z ryczałtu, kluczowe jest dokładne prowadzenie ewidencji przychodów, co pozwala na prawidłowe wyliczenie dochodu do opodatkowania. Warto zauważyć, że stawka ryczałtowa jest stosunkowo korzystna dla wielu przedsiębiorców, ponieważ upraszcza proces rozliczeń podatkowych. Przykładem może być przedsiębiorca prowadzący małą działalność gospodarczą, który dzięki ryczałtowi ma mniejsze obowiązki dokumentacyjne i prostszy sposób obliczania podatku. Przy prawidłowym ujęciu przychodów w ewidencji, przedsiębiorca może uniknąć błędów przy sporządzaniu zeznania PIT-28, co jest niezwykle istotne w kontekście przygotowania do kontroli skarbowej. Ponadto, dobra praktyka wymaga, by na bieżąco monitorować stan przychodów oraz systematycznie analizować efektywność prowadzonych działań, co może prowadzić do podejmowania bardziej świadomych decyzji o ewentualnych zmianach w formie opodatkowania.