EKA.04 · pytanie 1465
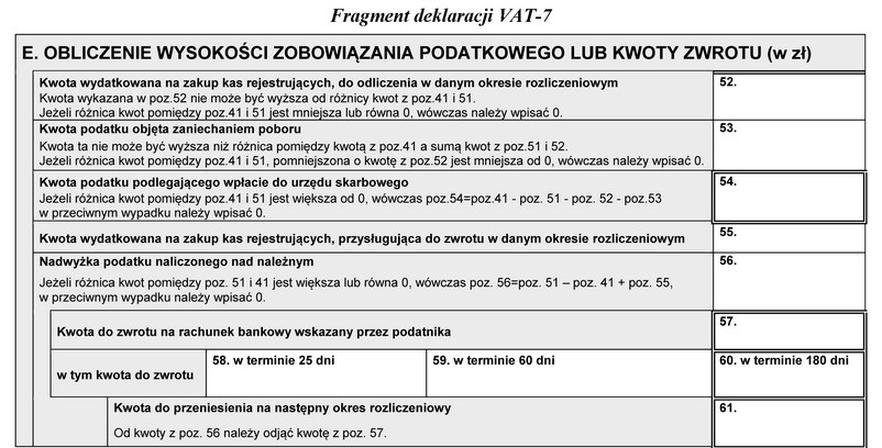
Jeżeli kwota podatku VAT należnego za sierpień 2017 r. wynosiła 2 440,00 zł, a podatku VAT naliczonego 1 850,00 zł, to różnicę pomiędzy kwotami podatku należało wpisać w deklaracji VAT-7 w pozycji
- A56
- B54Poprawna
- C61
- D57
Wyjaśnienie
Odpowiedź 54 jest prawidłowa, ponieważ zgodnie z przepisami dotyczącymi VAT w Polsce, różnica pomiędzy podatkiem VAT należnym a naliczonym powinna być wpisana w odpowiednie pozycje formularza VAT-7. W przypadku, gdy kwota podatku VAT należnego przewyższa kwotę VAT naliczonego, różnicę tę ujmuje się w pozycji 54. W przedstawionym przykładzie, kwota VAT należnego wynosi 2440,00 zł, a VAT naliczony 1850,00 zł, co daje różnicę 590,00 zł. Zrozumienie tej zasady jest kluczowe dla prawidłowego wypełniania deklaracji VAT, co przyczynia się do uniknięcia błędów podatkowych. Warto również zaznaczyć, że poprawne wypełnienie deklaracji VAT-7 nie tylko wpływa na terminowe rozliczenie podatku, ale także na przejrzystość w relacjach z organami podatkowymi. W praktyce, przedsiębiorcy powinni regularnie analizować swoje zobowiązania podatkowe oraz stosować się do aktualnych przepisów, aby zminimalizować ryzyko błędów oraz ewentualnych sankcji administracyjnych.