EKA.04 · pytanie 516
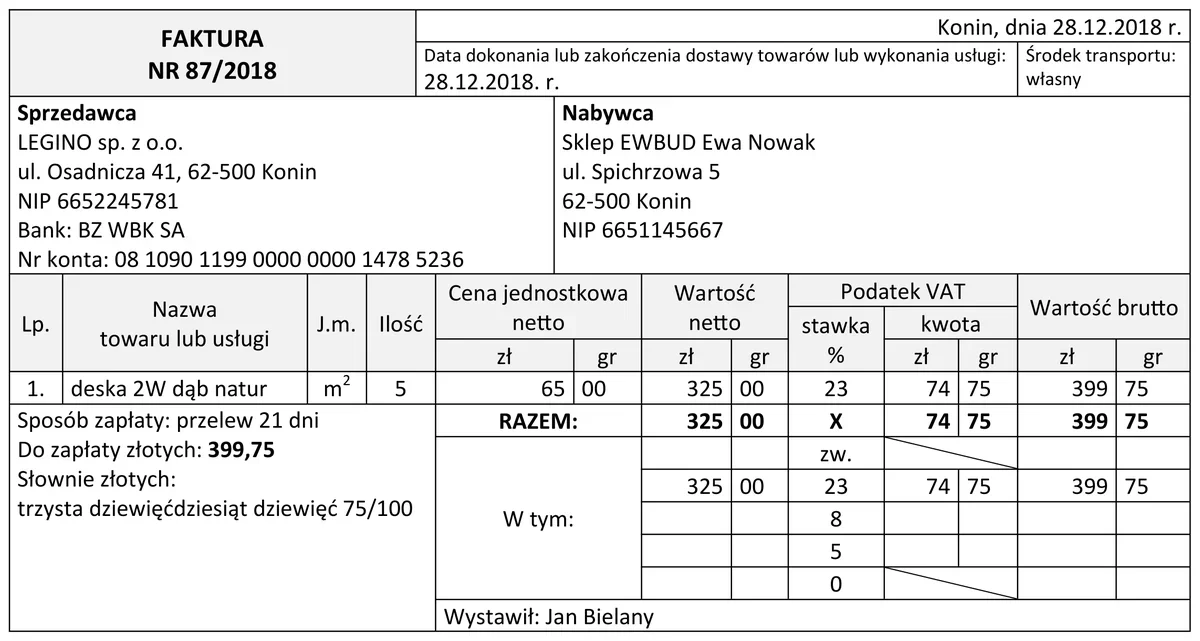
Przedsiębiorstwo LEGINO sp. z o.o. sprzedało towar, wystawiając zamieszczoną fakturę. W dniu otrzymania faktury nabywca zauważył błąd w cenie jednostkowej netto towaru, która powinna wynosić 56,00 zł/m2. W opisanej sytuacji sprzedawca powinien
- Awystawić fakturę korygującą.Poprawna
- Bwystawić notę korygującą.
- Canulować fakturę i wystawić ją ponownie z tym samym numerem.
- Dskreślić błędną cenę na fakturze i wpisać poprawną.
Wyjaśnienie
Odpowiedź, że sprzedawca powinien wystawić fakturę korygującą, jest poprawna zgodnie z przepisami prawa podatkowego w Polsce. W sytuacji, gdy na fakturze pojawił się błąd, kluczowe jest zachowanie unikalności dokumentu oraz jego integralności. Faktura korygująca to dokument, który pozwala na skuteczną korektę błędów w fakturze pierwotnej, a jej wystawienie jest regulowane przez ustawę o podatku od towarów i usług. Na przykład, jeśli faktura zawiera błędną cenę jednostkową, sprzedawca powinien stworzyć nowy dokument, który odnosi się do oryginalnej faktury, wskazując przyczyny korekty oraz jej szczegóły. Tylko w ten sposób można uniknąć nieporozumień oraz zachować transparentność w prowadzeniu księgowości. Należy również pamiętać, że faktura pierwotna oraz korygująca muszą być przechowywane w dokumentacji księgowej, co także jest wymagane przez prawo. Przykłady z praktyki pokazują, że przedsiębiorstwa, które stosują faktury korygujące, mają mniej problemów z kontrolami skarbowymi, gdyż wszystkie transakcje są odpowiednio udokumentowane.