EKA.04 · pytanie 615
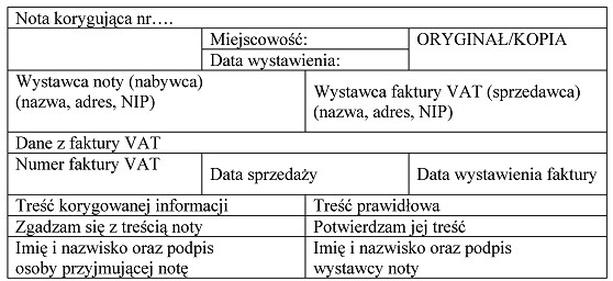
Przedstawiony dowód jest podstawą korekty
- Ailości materiałów wydanych przez magazyn do produkcji.
- Bbłędnego zapisu operacji zakupu towarów na kontach księgi głównej.
- Cbłędnego zapisu adresu siedziby odbiorcy w oryginale faktury VAT.Poprawna
- Dilości sprzedanego towaru w przypadku uznanej reklamacji.
Wyjaśnienie
Błędny zapis adresu siedziby odbiorcy w oryginale faktury VAT jest kluczowym powodem, dla którego wykorzystuje się noty korygujące. Taki błąd może prowadzić do poważnych komplikacji w procesie księgowania i rozliczania podatków. Nota korygująca stanowi formalne narzędzie, które umożliwia skorygowanie wszelkich nieprawidłowości na fakturze VAT, w tym błędów w adresie odbiorcy. Praktycznym zastosowaniem tego narzędzia jest zapewnienie zgodności danych z rejestrami podatkowymi, co jest niezbędne w przypadku kontroli skarbowej. Zgodnie z obowiązującymi przepisami prawa podatkowego, każda korekta musi być dokumentowana, a nota korygująca stanowi dowód dokonania takiej zmiany, co zwiększa transparentność działalności przedsiębiorstwa. Warto pamiętać, że każda korekta na fakturze VAT powinna być dokonywana w sposób dokładny, aby uniknąć kolejnych nieścisłości. Rekomenduje się również archiwizację not korygujących, aby zapewnić pełną historię zmian w dokumentacji finansowej.