EKA.04 · pytanie 680
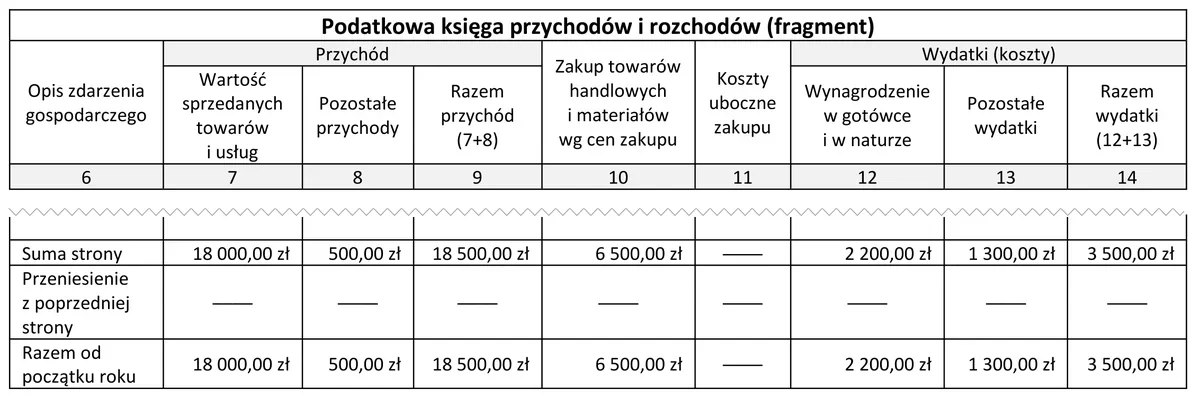
Jan Kowalski jest zatrudniony na podstawie umowy o pracę na pełny etat, a dodatkowo prowadzi pozarolniczą działalność gospodarczą opodatkowaną podatkiem dochodowym według stawki liniowej 19%. Z tytułu prowadzonej działalności gospodarczej nie opłaca dobrowolnych ubezpieczeń społecznych. Na podstawie zamieszczonego fragmentu podatkowej księgi przychodów i rozchodów ustal dochód z działalności gospodarczej (przychody pomniejszone o koszty), przed odliczeniem zapłaconych składek na ubezpieczenie zdrowotne.
- A5 000,00 zł
- B12 000,00 zł
- C8 500,00 złPoprawna
- D18 500,00 zł
Wyjaśnienie
Dochód 8 500,00 zł wynika z podstawowej zasady pracy z podatkową księgą przychodów i rozchodów: najpierw sumujemy przychody z działalności, potem sumujemy koszty uzyskania przychodów, a różnica daje dochód podatkowy przed dodatkowymi odliczeniami. Czyli schemat jest prosty: przychody z PKPiR - koszty z PKPiR = dochód z działalności. W tym zadaniu, po odczytaniu danych z fragmentu księgi, różnica wynosi właśnie 8 500,00 zł. Ważne jest, że nie odejmujemy tutaj jeszcze zapłaconych składek na ubezpieczenie zdrowotne, bo polecenie wyraźnie mówi: „przed odliczeniem zapłaconych składek na ubezpieczenie zdrowotne”. Nie odejmujemy też podatku liniowego 19%, bo stawka podatku służy dopiero do obliczenia podatku od dochodu, a nie do ustalenia samego dochodu. Moim zdaniem to jest jeden z tych momentów, gdzie warto pilnować kolejności działań, bo w praktyce księgowej robi to dużą różnicę. Dobrą praktyką jest najpierw ustalić wynik z PKPiR na podstawie kolumn przychodowych i kosztowych, a dopiero później analizować składki ZUS, składkę zdrowotną, zaliczkę na podatek i ewentualne odliczenia. Informacja, że Jan Kowalski ma umowę o pracę i działalność opodatkowaną liniowo, jest istotna dla rozliczeń ZUS i podatku, ale nie zmienia samego rachunku: dochód z działalności gospodarczej to przychody pomniejszone o koszty ich uzyskania.