EKA.04 · pytanie 73
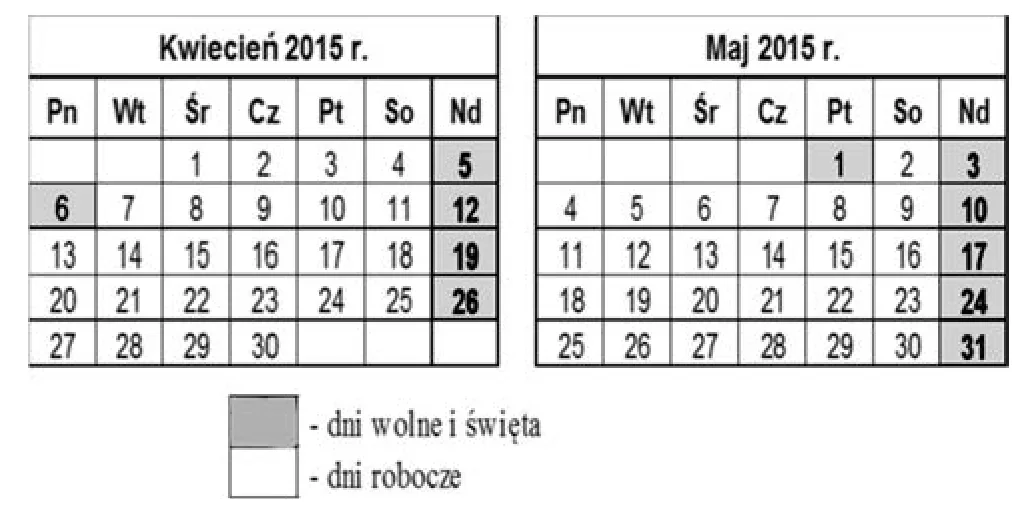
Dnia 23 kwietnia 2015 r. podatnik otrzymał pismo z urzędu skarbowego wraz z pouczeniem o obowiązku ustosunkowania się do jego treści w terminie 7 dni od dnia doręczenia. Termin dokonania tej czynności upłynął wraz z końcem dnia
- A30 kwietnia 2015 r.Poprawna
- B04 maja 2015 r.
- C02 maja 2015 r.
- D29 kwietnia 2015 r.
Wyjaśnienie
Poprawna odpowiedź to 30 kwietnia 2015 r. Zgodnie z przepisami prawa administracyjnego, terminy związane z doręczeniem pism urzędowych są ściśle regulowane. W sytuacji, gdy pismo zostało doręczone 23 kwietnia, podatnik miał 7 dni na ustosunkowanie się do jego treści. Licząc dni robocze, otrzymujemy następujące daty: 24 kwietnia (dzień 1), 25 kwietnia (dzień 2), 26 kwietnia (dzień 3), 27 kwietnia (dzień 4), 28 kwietnia (dzień 5), 29 kwietnia (dzień 6) i 30 kwietnia (dzień 7). Ostatni dzień terminu przypada na dzień roboczy, natomiast 1 maja to dzień ustawowo wolny od pracy. W związku z tym, gdyby termin upłynął tego dnia, miałby on być przedłużony do kolejnego dnia roboczego, co w tym przypadku nie miało miejsca. Ważne jest, aby pamiętać, że przestrzeganie terminów w komunikacji z urzędami jest kluczowe dla uniknięcia negatywnych konsekwencji prawnych, a także dla zapewnienia poprawności obiegu dokumentów. Przykładowo, w sytuacjach, gdy strona nie zareaguje w wyznaczonym terminie, może to skutkować uznaniem sprawy za załatwioną w sposób, niekorzystny dla niej.