EKA.04 · pytanie 788
Kwotę miesięcznego odpisu amortyzacyjnego środka trwałego należy ująć w podatkowej księdze przychodów i rozchodów w kolumnie
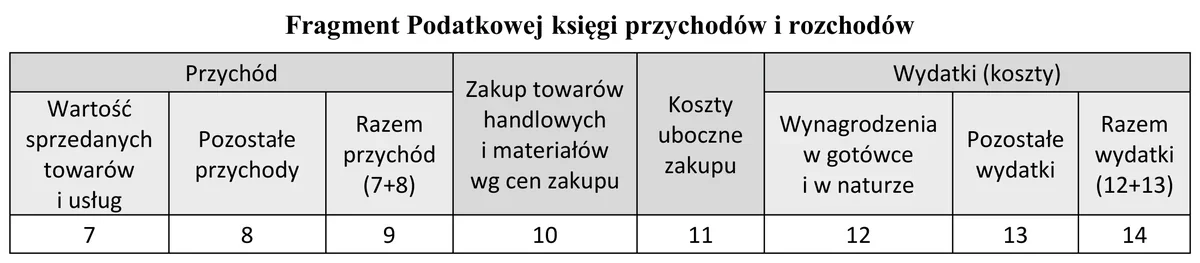
- AZakup towarów handlowych i materiałów wg cen zakupu.
- BKoszty uboczne zakupu.
- CPozostałe przychody.
- DPozostałe wydatki.Poprawna
Wyjaśnienie
Kwota miesięcznego odpisu amortyzacyjnego środka trwałego jest kluczowym elementem w kontekście kosztów uzyskania przychodu w działalności gospodarczej. Ujęcie tego odpisu w podatkowej księdze przychodów i rozchodów w kolumnie "Pozostałe wydatki" jest zgodne z obowiązującymi przepisami prawa podatkowego w Polsce. Amortyzacja to proces rozłożenia kosztu zakupu środka trwałego na jego przewidywany okres użytkowania, co pozwala na bardziej efektywne zarządzanie finansami firmy. Przykładowo, jeśli przedsiębiorstwo zakupiło maszynę za 120 000 PLN z przewidywaną użytecznością 10 lat, miesięczny odpis amortyzacyjny wyniesie 1 000 PLN. Poprawne klasyfikowanie tych kosztów ma istotne znaczenie dla poprawności obliczeń podatkowych oraz dla zachowania zgodności z zasadami rachunkowości. Ujęcie amortyzacji w odpowiedniej kolumnie pozwala na lepsze śledzenie wydatków związanych z działalnością operacyjną oraz umożliwia przedsiębiorcom podejmowanie bardziej świadomych decyzji finansowych.