EKA.05 · pytanie 100
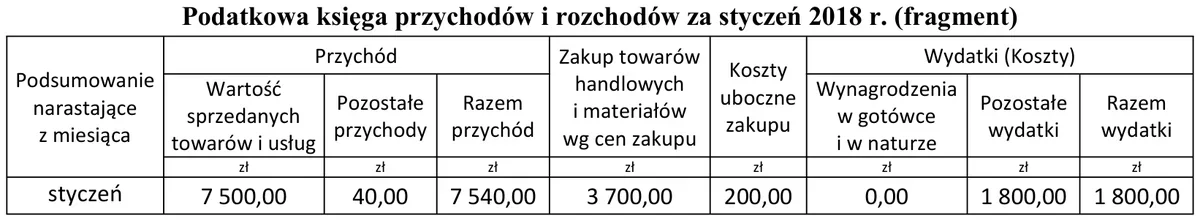
Osoba fizyczna prowadząca działalność gospodarczą wybrała opodatkowanie na zasadach ogólnych według skali podatkowej. Na podstawie fragmentu podatkowej księgi przychodów i rozchodów ustal podstawę opodatkowania, wiedząc, że składki na ubezpieczenia społeczne osoby prowadzącej działalność zostały zapłacone w styczniu w wysokości 812,61 zł i nie były zaliczone do kosztów w księdze.
- A4 727,00 zł
- B1 840,00 zł
- C1 027,00 złPoprawna
- D7 540,00 zł
Wyjaśnienie
Podstawą opodatkowania dla osoby fizycznej prowadzącej działalność gospodarczą na zasadach ogólnych według skali podatkowej jest różnica między przychodami a kosztami uzyskania przychodu oraz zapłaconymi składkami na ubezpieczenia społeczne. W analizowanym przypadku przychody wynoszą 7 540,00 zł, natomiast całkowite koszty uzyskania przychodu, które wynoszą 5 513,39 zł (3 700,00 zł + 200,00 zł + 1 800,00 zł + 812,61 zł), zostały wyłączone z kosztów. Warto podkreślić, że składki na ubezpieczenia społeczne, mimo że nie zostały zaliczone do kosztów, również mają wpływ na obliczenia podstawy opodatkowania. Dlatego po obliczeniach uzyskujemy podstawę opodatkowania równą 1 027,00 zł, co jest poprawnym wynikiem. Zrozumienie tych zasad jest kluczowe dla osób prowadzących działalność gospodarczą, ponieważ umożliwia prawidłowe obliczenie zobowiązań podatkowych oraz minimalizację ryzyka błędów w rozliczeniach.