EKA.05 · pytanie 742
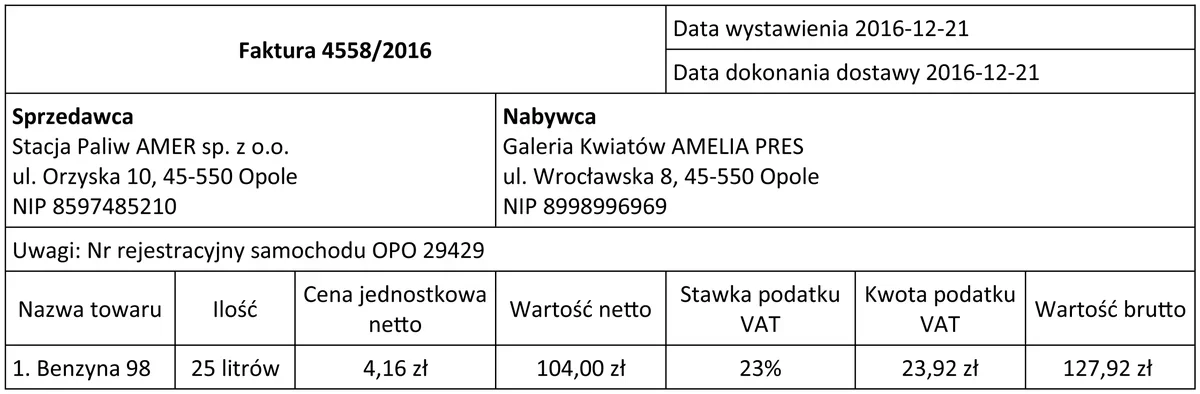
Amelia Pres jest czynnym podatnikiem VAT i prowadzi sprzedaż wyłącznie opodatkowaną. W grudniu zakupiła na podstawie faktury 4558/2016 paliwo do samochodu osobowego, którego używa do celów prywatnych oraz do prowadzenia działalności gospodarczej, czyli w celach mieszanych. Którą kwotę podatku VAT od zakupionego paliwa może odliczyć od podatku VAT należnego?
- A23,92 zł
- B63,96 zł
- C127,92 zł
- D11,96 złPoprawna
Wyjaśnienie
Odpowiedź 11,96 zł jest prawidłowa, ponieważ zgodnie z obowiązującymi przepisami, podatnik, który używa samochodu do celów mieszanych, ma prawo odliczyć 50% VAT-u naliczonego na zakup paliwa. W tym przypadku kwota VAT naliczona na fakturze wynosi 23,92 zł, a więc po odliczeniu 50% otrzymujemy 11,96 zł. Przykładem zastosowania tej zasady jest sytuacja, w której przedsiębiorca wykorzystuje samochód zarówno do celów służbowych, jak i prywatnych. W takich przypadkach istotne jest, aby dokumentacja podatkowa była odpowiednio prowadzona, co pozwala na właściwe odliczenia. Warto również zauważyć, że odliczenie VAT z zakupów dotyczących użycia samochodu osobowego, który nie jest wykorzystywany wyłącznie w działalności gospodarczej, musi być starannie udokumentowane w celu uniknięcia ewentualnych problemów z organami podatkowymi. W praktyce oznacza to, że podatnik powinien prowadzić ewidencję przebiegu pojazdu, co ułatwi zarządzanie kosztami i podatkiem VAT.