EKA.05 · pytanie 812
Która operacja gospodarcza została błędnie zaewidencjonowana w podatkowej księdze przychodów i rozchodów?
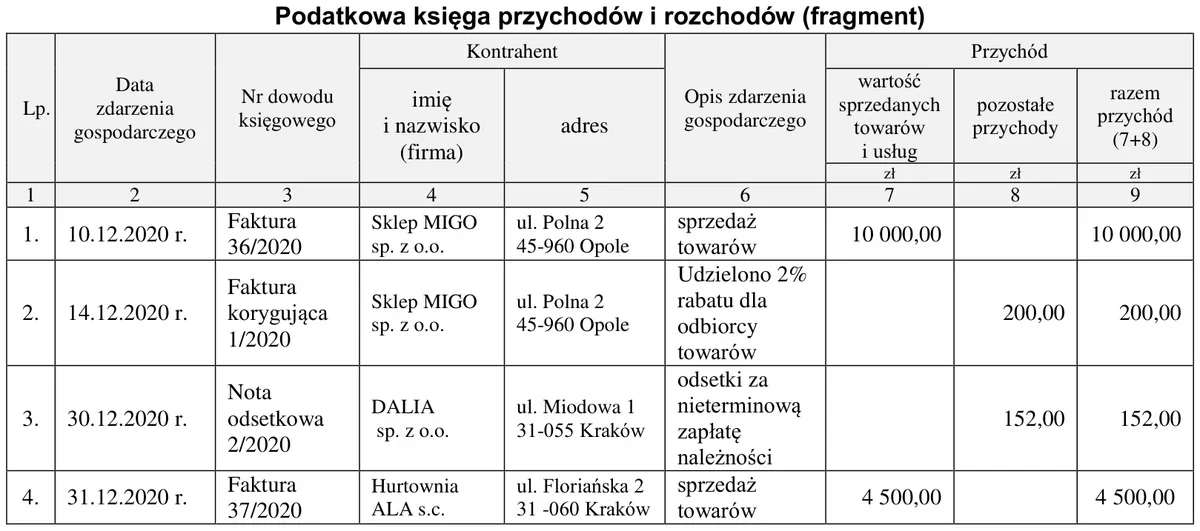
- AOperacja 3.
- BOperacja 2.Poprawna
- COperacja 1.
- DOperacja 4.
Wyjaśnienie
Operacja 2 została błędnie zaewidencjonowana w podatkowej księdze przychodów i rozchodów, co jest sprzeczne z obowiązującymi zasadami rachunkowości oraz przepisami prawa podatkowego. Zgodnie z normami księgowymi, faktura korygująca powinna być wykorzystywana do dostosowywania wartości sprzedaży towarów w przypadku udzielania rabatów lub zwrotów. W tym przypadku, zamiast poprawnie odzwierciedlić zmniejszenie wartości sprzedaży, operacja 2 została zaksięgowana jako pozostałe przychody, co wprowadza w błąd. W praktyce, poprawna ewidencja powinna obejmować skorygowanie wartości sprzedaży towarów w operacji 1 poprzez odjęcie wartości rabatu, co jest zgodne z zasadami ustawy o rachunkowości oraz dobrymi praktykami branżowymi. Właściwe ewidencjonowanie wpływa nie tylko na rzetelność raportów finansowych, ale również na prawidłowe obliczenie zobowiązań podatkowych, co ma kluczowe znaczenie dla transparentności i zgodności działalności gospodarczej z wymogami prawnymi.