EKA.05 · pytanie 925
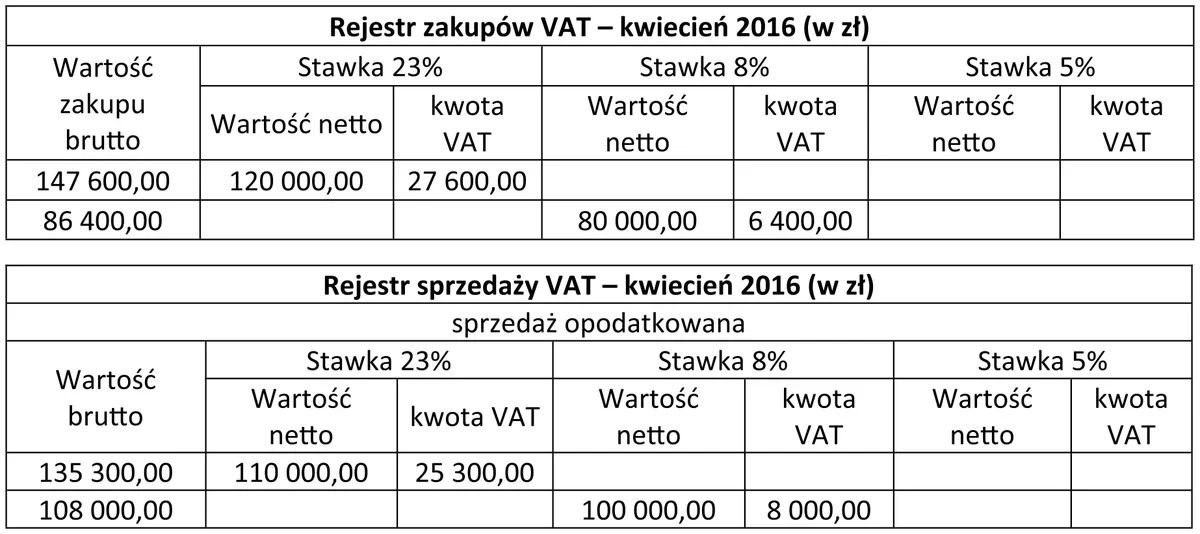
Na podstawie rejestrów zakupu i sprzedaży VAT ustal kwotę podatku VAT do rozliczenia z urzędem skarbowym za kwiecień 2016 roku.
- A700,00 zł i jest to podatek VAT do zapłaty.
- B1 600,00 zł i jest to podatek VAT do zapłaty.
- C700,00 zł i jest to podatek VAT do zwrotu.Poprawna
- D2 300,00 zł i jest to podatek VAT do zwrotu.
Wyjaśnienie
Poprawna odpowiedź, 700,00 zł i jest to podatek VAT do zwrotu, wynika z analizy różnicy między podatkiem VAT naliczonym a należnym. W przypadku, gdy podatek naliczony przewyższa podatek należny, przedsiębiorca ma prawo do zwrotu nadwyżki. Ta zasada jest fundamentalna w systemie VAT, który ma na celu neutralność podatkową dla przedsiębiorstw. W praktyce oznacza to, że firmy mogą ubiegać się o zwrot VAT, gdy zrealizowały zakupy z naliczonym podatkiem, które są wyższe niż VAT, który powinny odprowadzić od swoich sprzedaży. W takiej sytuacji ważne jest, aby prawidłowo dokumentować obie wartości, aby uniknąć problemów w trakcie kontroli skarbowej. Dobrą praktyką jest regularne monitorowanie rejestrów VAT, co pozwala na bieżąco identyfikować sytuacje, w których przedsiębiorstwo może ubiegać się o zwrot. Dodatkowo, przedsiębiorcy powinni być świadomi terminów, w jakich należy złożyć wnioski o zwrot VAT, aby nie stracić możliwości odzyskania podatku.