EKA.04 · pytanie 318
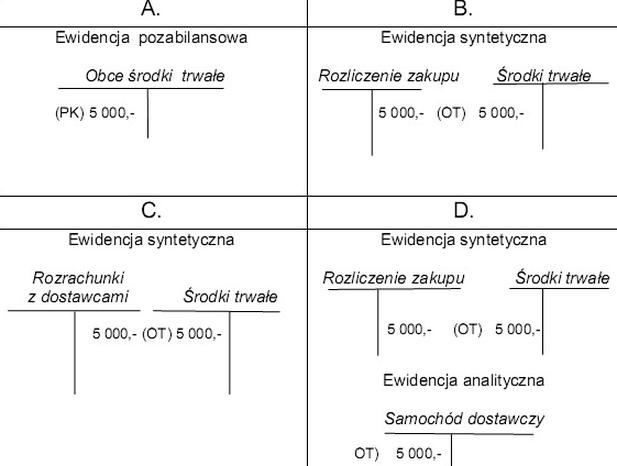
Przedsiębiorstwo produkcyjne na podstawie umowy dzierżawy przyjęło samochód dostawczy, który będzie wykorzystywany w prowadzonej działalności gospodarczej. Które księgowanie odzwierciedla przyjęcie samochodu do ewidencji?
- AAPoprawna
- BB
- CC
- DD
Wyjaśnienie
Odpowiedź A jest prawidłowa, ponieważ przyjęcie samochodu dostawczego na podstawie umowy dzierżawy nie skutkuje jego zakupem, a więc samochód ten nie staje się własnością przedsiębiorstwa. W takich przypadkach, zgodnie z MSSF (Międzynarodowe Standardy Sprawozdawczości Finansowej) oraz krajowymi regulacjami, pojazdy dostawcze, które są użytkowane na podstawie umowy dzierżawy, powinny być ujęte w ewidencji poza bilansowej jako obcy środek trwały. Przykładem zastosowania tej zasady może być sytuacja, gdy przedsiębiorstwo, które wynajmuje samochód, może zaliczać wydatki związane z dzierżawą do kosztów działalności operacyjnej. Taki sposób księgowania umożliwia rzetelne odzwierciedlenie rzeczywistych aktywów przedsiębiorstwa, unikając jednocześnie fałszywego obrazu jego stanu majątkowego. Warto zauważyć, że odpowiednie ujęcie w księgach rachunkowych jest kluczowe dla zachowania przejrzystości finansowej oraz na potrzeby analizy rentowności działalności, co stanowi istotny element odpowiedzialnego zarządzania finansami.