EKA.04 · pytanie 437
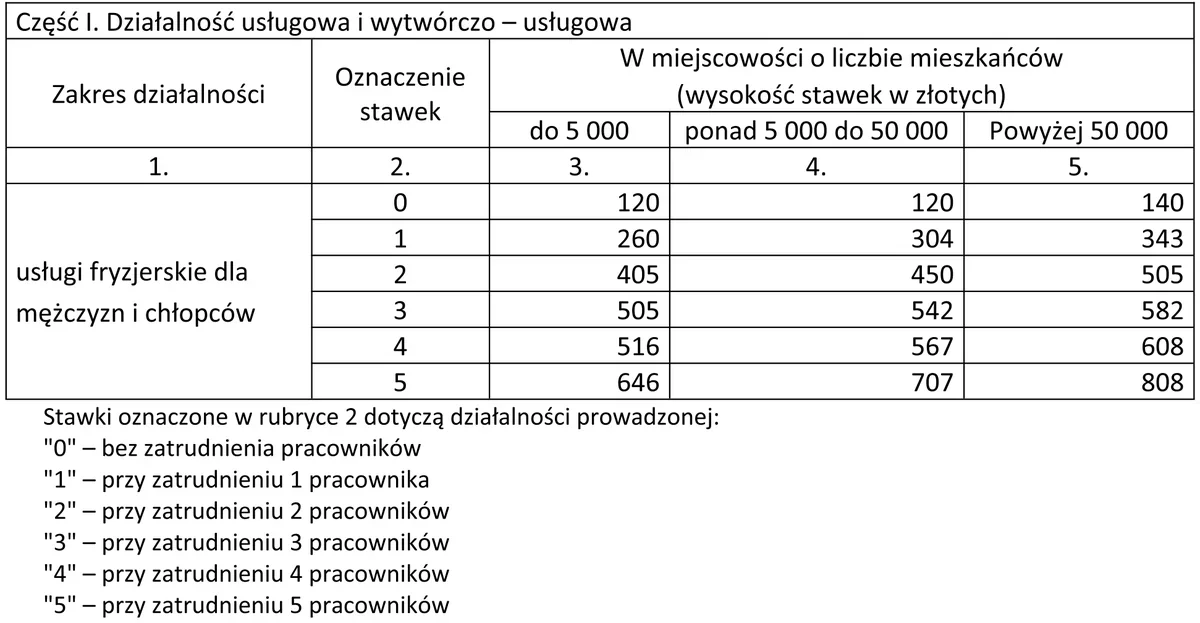
Pani Joanna Lis prowadzi jako osoba fizyczna męski zakład fryzjerski w miejscowości liczącej 60 000 mieszkańców i zatrudnia 2 pracowników. Podatek dochodowy płaci w formie karty podatkowej (wybranej przed 2022 r. i nadal stosowanej) według stawek z zamieszczonego fragmentu tabeli. W lipcu 2026 r. zapłaciła składkę na ubezpieczenie zdrowotne w kwocie 432,54 zł. Ile wyniesie podatek dochodowy do zapłaty za lipiec 2026 r.?
- A423 złPoprawna
- B72 zł
- C505 zł
- D500 zł
Wyjaśnienie
W tym zadaniu kluczowe jest poprawne odczytanie stawki z tabeli karty podatkowej oraz zastosowanie odliczenia składki zdrowotnej. Pani Joanna prowadzi męski zakład fryzjerski, miejscowość ma 60 000 mieszkańców, a więc wpada do odpowiedniego przedziału liczby mieszkańców z tabeli. Zatrudnia 2 pracowników, co też ma znaczenie, bo przy karcie podatkowej stawka zależy właśnie m.in. od rodzaju działalności, liczby zatrudnionych osób i wielkości miejscowości. Z tabeli dla takich danych wychodzi stawka podatku 505 zł. To jednak nie jest jeszcze kwota ostateczna do zapłaty. Przy karcie podatkowej stosowanej na zasadach kontynuowanych można pomniejszyć podatek o 19% zapłaconej składki zdrowotnej. Składka za lipiec wyniosła 432,54 zł, więc 19% z tej kwoty to 82,18 zł. Następnie: 505 zł - 82,18 zł = 422,82 zł, a po zaokrągleniu do pełnych złotych wychodzi 423 zł. Moim zdaniem to dobry przykład zadania, gdzie nie wystarczy tylko znaleźć stawkę w tabeli, bo trzeba jeszcze pamiętać o zasadach rozliczenia składki zdrowotnej przy karcie podatkowej. W praktyce takie obliczenie przydaje się przy ustalaniu miesięcznej kwoty wpłaty do urzędu skarbowego.