EKA.05 · pytanie 451
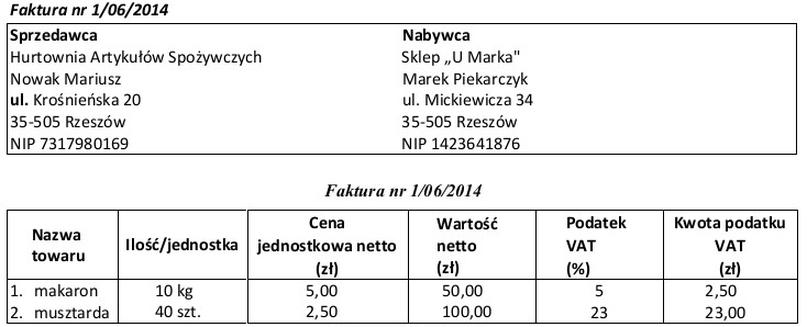
Na podstawie fragmentu faktury ustal, ile wynosi łączna kwota podatku VAT i jak należy go zakwalifikować w pliku JPK_V7M nabywcy towarów.
- A23,00 zł - podatek VAT należny.
- B25,50 zł - podatek VAT należny.
- C25,50 zł - podatek VAT naliczony.Poprawna
- D23,00 zł - podatek VAT naliczony.
Wyjaśnienie
Łączna kwota podatku VAT z faktury wynosi 25,50 zł, ponieważ trzeba zsumować kwoty podatku z obu pozycji: makaron ma VAT 2,50 zł, a musztarda ma VAT 23,00 zł. Razem daje to 2,50 zł + 23,00 zł = 25,50 zł. Ważne jest tu, że nie liczymy VAT od całej wartości netto jedną stawką, bo na fakturze są dwie różne stawki: 5% i 23%. W praktyce księgowej każdą pozycję lub każdą grupę stawek VAT analizuje się osobno, a dopiero potem sumuje kwoty podatku. Dla nabywcy, czyli firmy „Sklep U Marka”, ten VAT jest podatkiem VAT naliczonym, bo wynika z faktury zakupu. W pliku JPK_V7M nabywca wykazuje taki podatek po stronie zakupów, o ile zakup służy działalności opodatkowanej i podatnik ma prawo do odliczenia. Moim zdaniem to jedno z najważniejszych rozróżnień w VAT: sprzedawca rozpoznaje VAT należny, a nabywca z tej samej faktury rozpoznaje VAT naliczony. Dobra praktyka jest taka, żeby zawsze sprawdzić NIP stron, datę i poprawność stawek, a potem dopiero przenosić dane do ewidencji VAT i JPK_V7M.