EKA.05 · pytanie 842
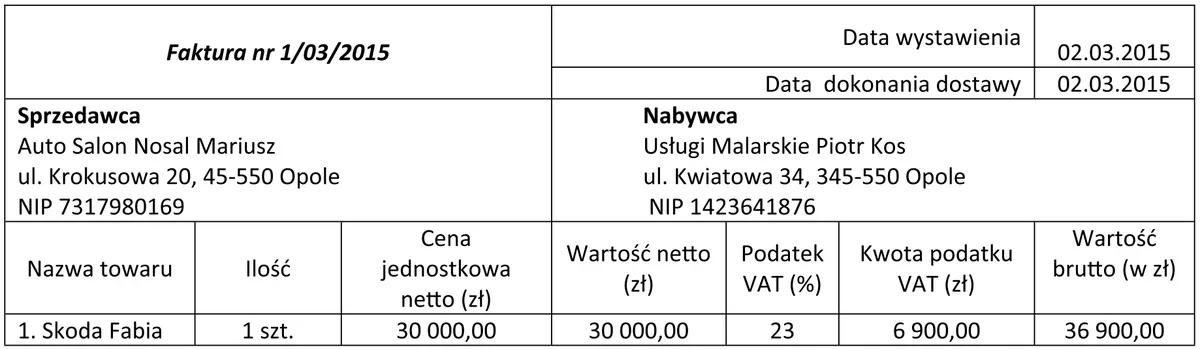
Piotr Kos jest czynnym podatnikiem podatku VAT, prowadzi sprzedaż wyłącznie opodatkowaną. Podatnik zakupił samochód osobowy, który będzie służył zarówno do celów prywatnych oraz do opodatkowanej działalności gospodarczej czyli tzw. celów mieszanych. Określ kwotę podatku VAT, którą może odliczyć od podatku VAT należnego.
- A4 140,00 zł
- B6 900,00 zł
- C3 450,00 złPoprawna
- D1 587,00 zł
Wyjaśnienie
Piotr Kos, jako czynny podatnik VAT, ma prawo do odliczenia 50% VAT naliczonego od zakupu samochodu osobowego używanego do celów mieszanych. W przypadku zakupu samochodu osobowego wartość VAT naliczonego wynosi 6 900,00 zł, co wynika z zastosowania stawki podatku VAT wynoszącej 23%. Odliczenie w wysokości 50% kwoty VAT naliczonego, czyli 3 450,00 zł, jest zgodne z obowiązującymi przepisami prawa podatkowego. W praktyce oznacza to, że podatnik, który wykorzystuje samochód zarówno do celów prywatnych, jak i działalności gospodarczej, ma prawo do częściowego odliczenia VAT, a więc może zmniejszyć swoje zobowiązania podatkowe w stosunku do VAT należnego. Warto również pamiętać, że w przypadku dalszej sprzedaży samochodu, podatnik może być zobowiązany do korekty odliczenia VAT, co jest istotne w kontekście długoterminowego zarządzania kosztami i zobowiązaniami. Takie podejście jest zgodne z dobrymi praktykami w zakresie zarządzania podatkami, co pozwala na optymalizację obciążeń podatkowych i efektywne prowadzenie działalności gospodarczej.