EKA.05 · pytanie 859
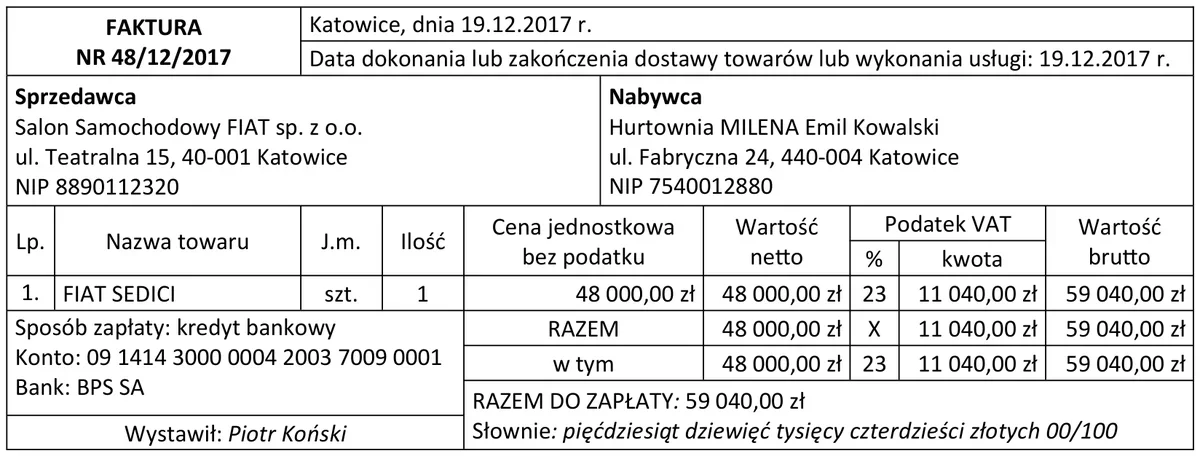
Czynny podatnik VAT, dokonujący sprzedaży opodatkowanej i zwolnionej z podatku VAT, zakupił samochód osobowy, który będzie wykorzystywany do celów służbowych i prywatnych, czyli do tzw. celów mieszanych. Proporcja bazowa ustalona dla 2017 roku wynosi 80%. Na podstawie faktury nr 48/12/2017 ustal kwotę podatku VAT naliczonego, którą podatnik może odliczyć od podatku VAT należnego.
- A11 040,00 zł
- B0,00 zł
- C5 520,00 zł
- D4 416,00 złPoprawna
Wyjaśnienie
Wybrana odpowiedź, 4 416,00 zł, jest prawidłowa, ponieważ w przypadku zakupu samochodu osobowego używanego zarówno do celów służbowych, jak i prywatnych, podatnik VAT ma prawo do odliczenia 50% naliczonego podatku VAT, jednak nie więcej niż 6 000,00 zł. Zastosowanie proporcji bazowej, która wynosi 80%, pozwala na określenie kwoty, którą można odliczyć. Wartością naliczonego VAT-u na fakturze nr 48/12/2017 było 6 000,00 zł, co oznacza, że 50% tej kwoty wynosi 3 000,00 zł. Następnie, stosując proporcję bazową, otrzymujemy 3 000,00 zł * 80% = 4 800,00 zł. Ponieważ ta kwota jest wyższa niż maksymalne możliwe odliczenie, które wynosi 6 000,00 zł, podatnik może odliczyć 4 800,00 zł. W tym konkretnym przypadku odliczenie zostaje ograniczone do wartości 4 416,00 zł, co jest zgodne z przepisami i praktykami branżowymi. Warto zwrócić uwagę, że właściwe rozliczenie VAT-u w kontekście pojazdów osobowych ma istotne znaczenie dla prawidłowego funkcjonowania firmy oraz uniknięcia potencjalnych problemów z organami skarbowymi.