EKA.05 · pytanie 861
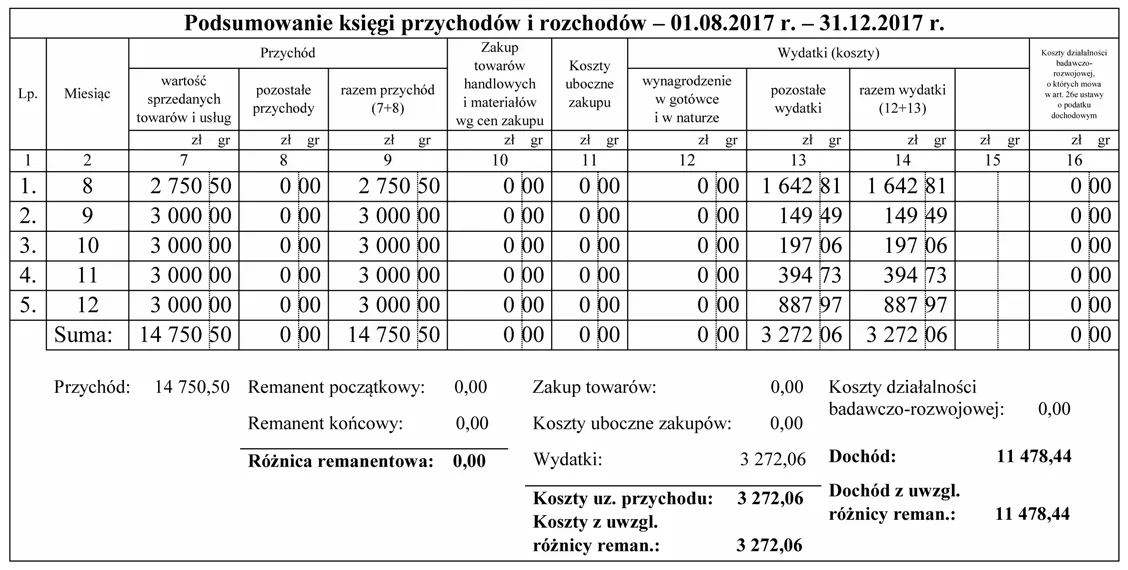
Korzystając z podsumowania księgi przychodów i rozchodów, oblicz podstawę opodatkowania przedsiębiorcy rozliczającego się według skali podatkowej, wiedząc, że zapłacił on za siebie składki: - na ubezpieczenia społeczne - łącznie 2 999,76 zł, - na ubezpieczenie zdrowotne - łącznie 1 023,96 zł i w danym okresie nie zaliczał opłaconych za siebie składek na ubezpieczenia społeczne do kosztów w PKPiR.
- A11 478,44 zł
- B8 479,00 złPoprawna
- C7 454,72 zł
- D503,00 zł
Wyjaśnienie
Wynik 8 479,00 zł jest prawidłowy, bo przy rozliczeniu według skali podatkowej najpierw ustala się dochód z działalności na podstawie podsumowania PKPiR, a dopiero potem koryguje go o składki, które mogą pomniejszać podstawę opodatkowania. Skoro z podsumowania księgi wychodzi dochód 11 478,44 zł, a przedsiębiorca nie zaliczał opłaconych za siebie składek społecznych do kosztów w PKPiR, to może je odliczyć od dochodu. Robimy więc: 11 478,44 zł - 2 999,76 zł = 8 478,68 zł. Podstawę opodatkowania w PIT zaokrągla się do pełnych złotych, czyli 8 478,68 zł daje 8 479,00 zł. Ważne jest też to, że składka zdrowotna przy skali podatkowej nie pomniejsza podstawy opodatkowania. Moim zdaniem to jest jeden z częstszych haczyków w takich zadaniach, bo ktoś widzi składkę zdrowotną i odruchowo chce ją odjąć. W praktyce księgowej trzeba zawsze sprawdzić dwie rzeczy: czy składki społeczne były już ujęte w kosztach oraz jaka forma opodatkowania obowiązuje podatnika. Gdyby składki społeczne były wpisane w koszty PKPiR, ponowne odliczenie od dochodu byłoby błędem, bo oznaczałoby podwójne pomniejszenie podatku.